加拿大的平均房屋消耗能源总量中,只有60%用于加热生活空间。所以,如果你正在寻找能够削减30%家庭能源账单的方案,以替代你的老式的耗气炉,请选择高效率取暖炉。然而,高效率取暖炉安装购买成本达数千元。因此在面对这个不小的投资时,应花些时间考虑合适的炉子和安装承包商。 也许面对的第一个决定是,买一个高效率取暖炉(燃烧后的天然气在90〜97%的热量转换效率),还是中效模型78-82%的效率。高效率取暖炉的较高的成本, 通过节能,将花费不到六年的时间才能回本。(注:条例规定所有新的炉子必须满足高效等级) 除了节省更多的能源,高效率取暖炉的运行比中效率炉更安静,让您的家更舒适,并且它能够保持一个比较恒定的温度设定。高效率的机型被一个直流电动机驱动,它比交流电机风机使用大约减少30%的电力。 一个需要考虑的重要的事情是, 匹配于你的房子大小的取暖炉尺寸。一个高效率的型号, 比老式的或中效炉,一般都是较小BTU单位输入。如果你的房子保温差,炉子的尺寸可能受到影响,在投资在一个新的炉前,最好堵塞这些热量流失。 其他一些在购买新炉时注意事项: 找到能源之星Energy Star® 标签的机型,它代表90%或更高的效率等级。 在安装高效率取暖炉前, 应找一个以上专业采暖系统的承包商的报价。要求对方提供热损失计算,用来确定炉子的大小。 安装成本不是一成不变,取决于管道系统所需要工作量。例如,高效炉烟道式排到外墙,并且燃烧空气是通过塑料管吸入。 此外,拥有静电过滤系统的新炉子, 要增加数百元的额外成本.但是它能够减少房子灰尘和过敏反应。
Author: admin
北美房屋风水图解
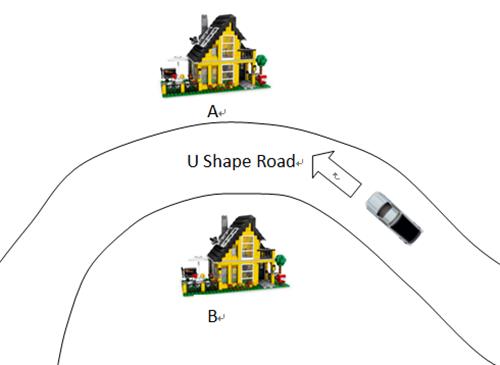
北美房屋风水图解 中国居民在选房屋时除了注重房屋质量,或是环境学区之外,往往会看重房屋风水。 中国居民在选房屋时除了注重房屋质量,或是环境学区之外,往往会看重房屋风水。 在国内居住时因为我们基本上是住在公寓里,没有自己的土地并且公寓已经被开发商定型。所以留给我们的选择余地不多,至于看风水也只能是“浅尝辄止”。 但移民到加拿大后,许多人买了自己的地,可以亲手设计房屋结构以及设计花园与围墙。那么风水就很有讲究了,以下我们将用图文结合的方式为您指点迷津! 斩草要除根,否则后患无穷 在建屋的时候一定要“斩草除根”——重整地面,将草根全部铲除。如果留下了“祸根”,那么你很难有好的运气,还会增加灾祸的可能性。 围墙要低而远,否则事事不顺 围墙的选择很有讲究,高度以比你略高为宜。过高的围墙会让你恍如置身监狱中,会日渐穷困。 同时围墙不能离房子太远,两者间隔至少要在5米左右,否则屋主会处处碰壁。 种植果树,不接地气 许多人喜欢种植果树,自产自销。但风水大师认为这是不接地气的行为。果树的开花结果将会吸收很多地气,会让主人的运气越来越坏。 有前有后,家庭和睦 风水师认为,所有独立屋都一定要有前后两个门,否则有前无后会造成夫妻反目,家庭不和。 屋顶天窗,不宜过大 屋顶的天窗一定要和房屋大小成比例,如果太大会导致过多阳光照入,使得阳气过重,容易遭遇横祸。 西边大路,大吉大利 房子的西边如果是公路,那就是大吉之兆。不过要注意,房屋的正门不宜朝着西边。 门前U型路,一箭穿心 如果你的门前是一个U型路,顶端正好在你的家门口,那便是一箭穿心。容易造成主人遭遇不测,对女性的事业尤其不利。 门前有桥,随时破财 如果门前是一座小桥,那预示着你的财运将唱衰。 门前枯树,家道中落 门前一旦有枯树,一定要连根拔出,否则对老年人的健康会造成很大影响。同时也暗示着你即将家道中落。 死巷尽头,官司缠身 风水师认为住宅千万不要建造在死巷的尽头,住在里面的人极易官司缠身永无宁日。 开门见山,大凶之兆 这里的山不是说远处的山,而是靠的很近的山。这会造成精气流通不畅,并带来一种压迫感,影响健康。 门框弯曲,大灾将至 房屋的门框请选择很好的材料,一旦变形弯曲那会对你造成意外的伤害。 低洼水淹,不宜建屋 将房子建造在低洼之处是大凶。湿气过重会让你的健康严重受损。 开门见河,大凶之兆 门前有河,虽风景美,但环境不洁。并且还会财运流失殆尽,属于大凶。 西北有树,大吉大利 住宅的西北方有树,可以守护住宅,属于大吉大利。 门前小路,平安富贵 门前蜿蜒曲折的小路要好过笔直的路,这样可以化解很多煞气,让你身心愉悦平安一生。
产权保险 (Title Insurance) 全方位指南产权
卡尔加里置业核心:产权保险 (Title Insurance) 深度指南 在阿尔伯塔省独特的土地制度下,如何通过一份保单锁定百万资产的法律安全性? 一、超越实物的价值保护 在卡尔加里,当你站在自己的草坪上,你不仅拥有脚下的土地,还拥有一系列随产权而来的法定权益。从老区的 Bungalow 到南部新区的现代宅邸,每一种物业的价值都不仅取决于砖瓦,更取决于其背后的“所有权(Title)”。 然而,土地的所有权并非如实体商品般直观。即使您拥有契约(Transfer of Land),由于历史上可能存在的产权欺诈、伪造签名、未披露的债权(Liens)或邻里边界纠纷,您的投资依然可能面临法律挑战。这就是产权保险的用武之地——它不是保你的房子不着火,而是保你的“房主身份”及其延伸权利合法且不受侵犯。 二、深度解析:保障内容及其法律逻辑 产权保险在卡尔加里的流行并非偶然。以下是其承保的三大核心风险,这些风险往往是律师仅凭公开土地注册信息(Land Title Search)难以完全排查的隐患: 1. 土地边界与非法占用的纠纷 在卡尔加里的许多成熟社区(如 Varsity 或 Edgemont),由于早年测绘误差或前任房主私自搭建,常常发生围栏、车库甚至房屋主结构占用邻居土地的情况。如果邻居要求拆除,其产生的法律辩护及拆除成本极高,产权保险将为此提供补偿。 2. 市政合规与无证施工令 很多卖家在装修地下室或改建阁楼时没有向 City of Calgary 申请许可证。作为新房主,你可能在过户数月后收到市政局的拆除令(Work Order)。产权保险会覆盖因前房主违规施工导致新房主必须承担的行政罚款及整改费用。 3. 身份窃取与房地产欺诈 这是产权保险最强大的功能。近年来,犯罪分子伪造房主身份出售房产或再次抵押贷款的情况屡见不鲜。一旦发生,真正的房主需要支付巨额律师费来拿回产权,而保单会直接覆盖这笔高昂的“确权”开支。 三、卡尔加里费用标准与主要渠道 与安省不同,卡尔加里(及整个阿省)的产权保险费率结构相对温和。通常这是一次性支付的溢价,不需要续期: 房产成交总价 (CAD) 预计保费 (仅供参考) $50万 以下 $225 – $350 $50万 – $100万 $350 – $850 $100万 – $250万 $900 –…
你的贷款利息可以抵税吗?(转载)
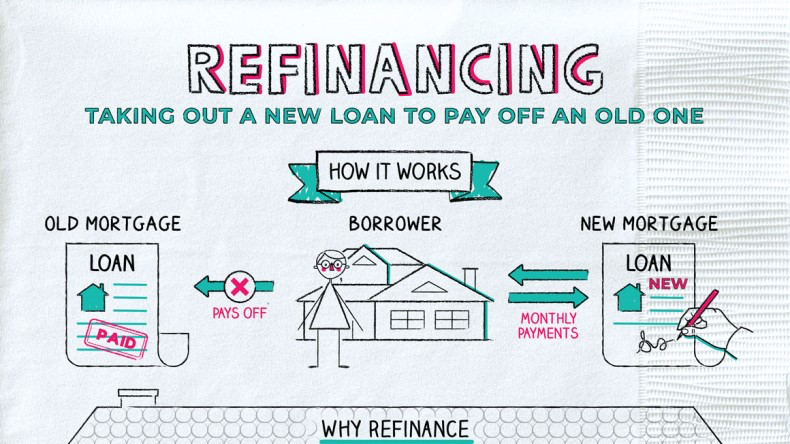
投资逻辑 · 宏观数据 · 物业类型趋势 2026 加拿大卡尔加里房地产市场深度分析 结合宏观经济数据、社区一手调研及最新规划政策,帮助华人买家与投资者打破市场焦虑,精准捕捉 2026 年卡城楼市的转型红利。 百篇文章汇总 作为会计师,每年报税时都有人会问这个问题。简单来说个人的贷款,按揭或信用卡上支付的一些利息是可能在纳税申报表上抵扣的。至于利息是否符合可抵扣的要求则取决于借款是如何使用的。 那么符合加拿大税务局的标准是什么呢?通常如果借款是用于从生意或财产赚取收入,纳税人是可以用借款利息抵税的。“财产”收入包括利息收入,股息,租金和版权使用费。所以,如果你用借款来产生这些类型的收入,是应该能够抵扣你的借款利息的。另外,利息费用并不一定非要是一年内实际支付的,合法的应付利息也算再内。 强调一下,资本利得不被认为是“收入”。所以如果借贷只能产生资本收益,利息是不能抵扣税的。因此借款资金不要投资只能创造资本增值的产品,而要投资既有增值又能产生收入的产品。例如如果你使用借款投资股票,期望长期的资本增值,如果股票不派息,利息就不可以抵扣,但如果同时也有股息,那么利息是可以抵扣的。 税务局看中的是借款使用意图(Purpose Test)和实际的使用方式(Use test). 要想抵扣利息,借款的意图一定要是从生意或财产中产生收入。值得一提的是,这里的要求是借款要用于产生收入,而不一定是利润。也就是说,常年累积的利息费用有可能高于从借款中实际赚取的收入。加拿大最高法院以前有过类似案例证实了这一点。 意图确定了还要看借款是否实际被用于产生收入。这是纳税人的责任去证明借贷资金与目前使用的关系。直接的使用关系一定强于间接的使用关系。理想的情况下,个人借款和生意投资借款是分开的。比如,你有两个Lineof Credit ,一个个人用的,一个投资用的。但如果一笔借款,又有个人又有投资成分,那么可抵扣的利息就要合理分配了。 房产按揭通常是大家最大债务,我下面多以房产为例。 如果你有投资物业并从中赚取租金收入,用于购买房产的按揭利息可以抵扣。即使你住在这个房子里,只要你出租一部分,相应部分利息是可以扣除的。当你出售物业并使用收益偿还清贷款时,自然就没利息可以抵扣了。有趣的是,但如果你以亏损方式出售而无法偿还所有贷款,剩余利息依然可以用来抵税,即使该物业已经不在了。 债务重组是允许的。通过适当的税务规划,把家庭债务重新安排一下,建立借款与赚取收入的关联,可以节省可观的税。大家知道自住房抵押贷款,利息是不可抵税的。假如你有足够现金或其他流动性投资,可以用它们先付清自住房抵押贷款,然后重新按揭自住房,用新借出来的钱重新投资。那么你现在正在用借款赚取收入,这样利息就可以抵税了。 如果是refinance要注意的是,如果你用借款偿还以前的贷款,新贷款将被视为与原始贷款相同的目的。所以,如果你能够抵扣原来贷款的利息,例如出租物业的,那么新的贷款利息依旧继续抵扣下去。反之,如果你不能够抵扣原来贷款的利息,例如自住房的,那么新的贷款利息则不可以抵扣。当然如果新贷款多贷出来的资金用于生意或投资并有收入,相应利息可以满足可抵税要求。 如何防备被税务局审查呢?最重要是保留文档,包括借款和用钱的记录,以及利息的证明和计算方式。你必须能够追踪钱是你如何花的。金额要匹配,时间要合理,以证明你使用借款产生收入。 如何才能最大化的抵扣利息?原则就是您减少为个人目的的借款,多把借款能力用在投资上。然后,你可以扣除投资上的利息,以减少个人整体税收。
加拿大买房容易忽略的14项附加成本
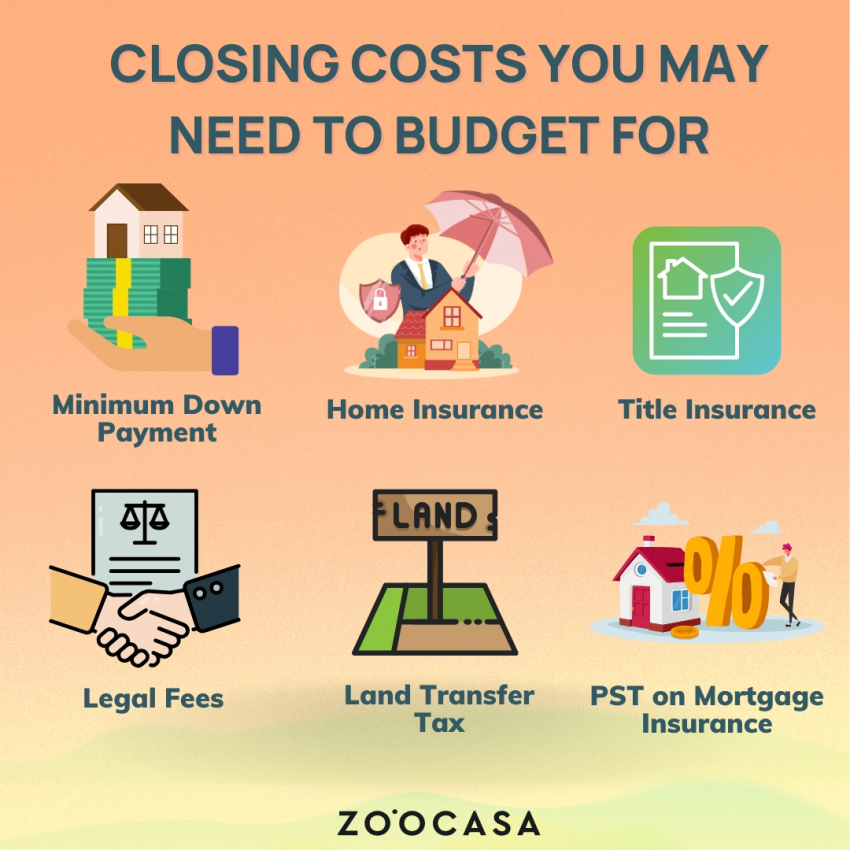
1.按揭成本(Mortgage costs):买房是一项大投资,大多数购房者都会向银行按揭来慢慢偿还房贷。因此,按揭成本就会成为购房者以后每月最主要的开销。 2.保险成本(Insurance cost):按揭保险(Mortgage insurance)又称房贷保险,意义在于购房者一旦在贷款还清之前发生意外而失去了偿还能力,银行马上就可以用保险赔付来还清这笔贷款。 3.验屋成本(Home Inspection):通常买家在签署购房协定之前,需要请一个持有专业执照的验屋师对房屋进行一个全面的检查,包括地面、地基、房屋内外部、房顶、管道、加热设备、电和制冷设备等等。验屋有的按小时收费,有的按房屋面积来收费。 4.地点测量图(Survey or Certificate of Location Cost):贷方有可能在按揭协议达成前,向买家索取地点测量图。如果卖家无此文件,买家便要自行付款聘专人测量,从而提供给需要该文件的贷款机构。 5.法律成本(Legal Costs):买方请律师的费用,一般没有固定标准。但是一般将此项的预算定在$1500-2500为宜。 6.物业估价费(Appraisal):评估物业的价值,评估报告通常分两部分:(一)估价员进入有关物业观察,量度尺寸及拍照, (二)估价员把有关物业和其他近期成交的物业、在同一地区、面积大小相约作为比较,两部分合并一起,评估出一个合理市场价格。 7.产权保险费(Optional title insurance):用以保障因产权发生问题而引起的损失。 8.房屋保险成本(Home insurance):房屋保险主要保障火灾、爆炸、雷击等自然灾害和意外事故造成的房屋损失。 9.支付给前屋主的补偿金(Vendor reimbursements):如果前屋主为此房屋提前缴了地税,或者提前支付了政府燃料等费用,这部分钱就需要由买家来支付给他。 10.土地注册费或土地转让税(LandRegistration Fee or Property Transfer Tax):在加拿大不同的省份和地区,这项费用都不相同。 11.维修费(Repairs):油漆、地板、家具到各种小装饰品,这项“装修+ 装饰”费用也要记到预算中,因为它往往也是一笔不小的数目。 12.公寓杂费(Condo Cost):如果买了公寓,则必须将一些杂费也算入购买成本。这包括:公寓管理费、停车费、入住费、注册费和一系列的保险费等等,具体费用金额不定。 13. 搬家费(Moving):搬家,通常都需要大车。你可以找专业的搬家公司,也可以租车自己搬,这笔费用也要算进去。还有,搬完家请客人来做客准备的吃喝,也可以算到这项开支里。 14. 更换设施的成本(Replacements):如果你从公寓搬到联排别墅或独立屋,你也许需要请个园艺师把门前院后的绿化更新一番;至于房内设施,入住新家,你可能想更换窗帘、地毯等物品,这些都会花上一笔开销。